Nye begivenheder i Kina påvirker prisen på solpaneler og batterier i 2026
Introduktion
I løbet af 2025 og ind i 2026 har solcelle- og batterimarkedet været præget af store bevægelser, ikke mindst med relation til udviklingen i Kina. I min årskavalkade over solcellemarkedet i 2025 og mit trendoverblik for 2026 fremhævede jeg, hvor hurtigt prisbilledet har ændret sig, hvordan overkapacitet i kinesisk produktion har presset fortjenstmargenerne globalt, og hvordan hård konkurrence driver den teknologiske udvikling, men også skaber usikkerhed for producenter og installatører.[1]
Allerede i september gik jeg mere i dybden med, hvordan svenske solcelleinstallatører påvirkes af Kinas nye linje.[2] Dengang blev blandt andet følgende fremhævet:
- Kraftigt faldende priser på solcellemoduler i 2023–2024, drevet af overinvesteringer i produktionen.
- Hårdt prispres på globale producenter med risiko for konsolidering og nedlukninger blandt mindre aktører.
- Øget geopolitisk risiko, hvor told, eksportrestriktioner og ændrede subsidier i Kina hurtigt kan påvirke europæiske priser og forsyningskæder.
Med Kinas nye, tydeligere linje med hensyn til skatterefusion og eksportvilkår er flere af disse scenarier nu ved at blive til virkelighed. Det påvirker priserne på både solpaneler og batterier i 2026 – men på forskellige måder for producenter, installatører og slutkunder.
For at sætte tidslinjen i perspektiv er følgende datoer centrale:
- 9. januar 2026: Kinas finansministerium og skattemyndigheder meddeler, at eksportrefusionen af moms (VAT) på sol- og batteriprodukter skal udfases.
- 1. april 2026: Momsrefusionen ved eksport af solcelleprodukter afskaffes helt.
- 1. april–31. december 2026: Momsrefusionen ved eksport af batteriprodukter sænkes fra 9 % til 6 %.
- 1. januar 2027: Momsrefusionen ved eksport af batteriprodukter afskaffes helt.
Prispåvirkning på solpaneler
En central brik i puslespillet er Kinas tidligere skatterefusioner i forbindelse med eksport af solcellekomponenter. Disse har hjulpet kinesiske producenter med at holde meget aggressive prisniveauer internationalt. Nu er det blevet varslet, at eksportrelaterede skatterefusioner på solcelleprodukter vil blive udfaset fra april 2026, hvilket betyder, at fortjenstmargenerne for eksportorienterede producenter bliver yderligere presset, samtidig med at priserne fra Kina med rimelighed må justeres op for at kompensere for de bortfaldne refusioner.[3,4]
I praksis betyder det, at de ekstremt lave prisniveauer på solpaneler, vi har set i 2023–2025, sandsynligvis markerer bunden i cyklussen. Når subsidierne strammes, samtidig med at flere store kinesiske producenter allerede har rapporteret betydelige tab, bliver det mindre bæredygtigt at fortsætte med at sælge med minimale eller negative fortjenstmargener.[4]
Ud over de politiske signaler fra Kina påvirkes prisen på solcellemoduler også af råvarepriserne. Aluminium bruges i rammer og monteringssystemer, sølv i cellernes lederbaner og kobber i kabler og visse komponenter. Når priserne på disse metaller stiger, sætter det en bund for, hvor billige solpaneler kan blive, selvom selve celleproduktionen effektiviseres. De seneste års kraftige prisfald på moduler har derfor ikke været holdbare på lang sigt i forhold til råvareomkostningerne, og en vis prisstigning må forventes.[5]
I slutningen af 2025 offentliggjorde Elbilsvaruhuset.se en prissammenligning mellem flere systemer på markedet, hvor Senergias populære pakke med Solis og Dyness var det mest omkostningseffektive, der var tilgængeligt på markedet. Senere i dette indlæg ser vi på, hvad der har påvirket priserne, så de nu er højere i 2026, og hvordan et nyt prisniveau vil blive etableret.
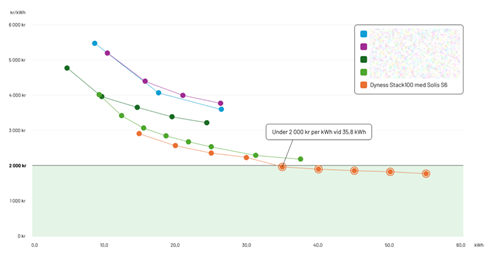
Samlet set peger det på, at solpaneler i 2026 bevæger sig væk fra »udsalgsvilkår« og tilbage mod mere normale fortjenstmargener for producenterne. For installatører og slutkunder er det dog vigtigt at forstå, at en moderat prisstigning på paneler ikke nødvendigvis betyder, at hele solcelleanlægget bliver dramatisk meget dyrere.
Hvordan påvirker priserne svenske installatører og slutkunder?
For et typisk villaanlæg i Sverige i dag drejer det sig ofte om cirka 10–15 solpaneler. Panelprisen udgør kun en del af de samlede omkostninger, som også omfatter vekselretter, montering, projektering, transport, arbejde, administrative omkostninger og undertiden supplerende styringssystemer.
En prisstigning på solpaneler på nogle få procent – som følge af ændrede skatterefusioner i Kina og lidt højere råvarepriser – vil derfor i mange tilfælde kun udgøre nogle få tiere svenske kroner ekskl. moms pr. panel. For et helt villaanlæg betyder det en meget begrænset samlet omkostningsstigning.
Dette skal desuden ses i lyset af, at prisen på solpaneler er faldet med omkring 70 % de seneste 36 måneder. Efter et så ekstremt prisfald indebærer en mindre rekyl snarere en normalisering end en trussel mod investeringsberegningen. For slutkunden er solceller fortsat en god forretning, og for installatøren handler det først og fremmest om at holde øje med prisbevægelserne og sikre, at tilbud har en rimelig gyldighedsperiode.
Prisstigning på batterier
Prisen på batterier er også på vej op, men drivkræfterne og tidsperspektiverne adskiller sig delvist fra solpaneler. Ud over Kinas ændrede eksportvilkår og den generelle omkostningsinflation er det især skærpede genanvendelseskrav, stigende priser på litium og andre råvarer samt kapacitetsbegrænsninger i visse dele af værdikæden, der bidrager. Desuden stiger omkostningerne til BMS, certificeringer og transportsikkerhed, efterhånden som regelkravene skærpes, hvilket betyder, at prisstigningen på battericeller i høj grad forstærkes i det færdige produkt. Samlet set forventes dette at medføre en mere mærkbar og hurtigere prisstigning for stationære energilagre end for solpaneler, især i 2026, hvor flere af de nye regler og afgiftsstigninger træder i kraft. Det er især to store begivenheder, der påvirker prisen på batterier nu i begyndelsen af 2026.
Højere genanvendelsesafgift
Den nye batteriforordning og skærpede krav til genanvendelse af stationære energilagre indebærer blandt andet en markant højere genanvendelsesafgift på omkring 200 kr./kWh.[6] For et villabatteri på eksempelvis 10 kWh betyder det cirka 2.000 kr. i ekstra omkostninger alene fra denne komponent. Formålet er at dække omkostningerne til indsamling, demontering og genanvendelse samt at fremme bedre materialevalg og cirkulære strømme.
Højere litiumpriser
Prisen på litiumkarbonat er steget støt de seneste måneder. For LFP-celler (litium-jernfosfat) udgør litiumråvaren omkring 50 % af celleomkostningen. Hvis litiumprisen stiger med cirka 50 %, kan man derfor groft regne med, at prisen på battericellen stiger omkring 25 %, forudsat at øvrige forhold er uændrede.
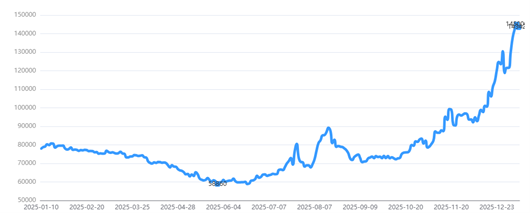
Det er vigtigt at huske, at battericellen udgør størstedelen af omkostningerne ved en batteripakke, men ikke det hele. Ud over cellerne kommer der omkostninger til kapsling, BMS (Battery Management System), elektronik, køling, certificeringer, logistik, styresystemets logik og installation. En omkostningsstigning på 25 % på celleniveau omsættes derfor ikke lineært til 25 % på slutkundens pris for en komplet batteripakke, men den trækker tydeligt i retning af højere slutpriser.
Tilsammen – højere genanvendelsesafgifter og stigende litiumpriser – betyder det, at vi sandsynligvis står over for en mere markant prisstigning på stationære batterier end på solpaneler i 2026.
Prispåvirkning af batterier for svenske installatører og slutkunder
For svenske installatører og slutkunder er hovedbudskabet, at man bør regne med en gradvis prisstigning på batteriløsninger i løbet af året. Dels som følge af råvarepriserne, dels på grund af Kinas ændrede skatte- og industripolitik, som påvirker omkostningsgrundlaget for globale batteri- og celleproducenter.
For installatører indebærer dette blandt andet:
- Behov for hyppigere opdatering af prislister og beregningsværktøjer.
- Større vægt på tydeligt at angive gyldighedsperioden i tilbud, især for batteriprodukter.
- Mulighed for at gøre det tydeligt for kunderne, at prisstigningen grundlæggende skyldes højere krav til bæredygtighed (genanvendelse) og øgede råvareomkostninger snarere end »vilkårlige« prisstigninger.
For slutkunder er det vigtigt at se det hele i sammenhæng: Selv med lidt højere priser er investering i batterilagring ofte meget rentabel, især i kombination med solceller, variable elpriser og effektbetaling. Batteriet giver fleksibilitet, øget egetforbrug af solenergi, mulighed for at reducere effekttoppe og bedre kontrol over elomkostningerne.
Hvis man allerede nu ved, at et batteri er aktuelt inden for de nærmeste år, kan der være en pointe i ikke at vente for længe, da både regelværk og råvarepriser peger på stigende priser snarere end fortsat prisfald.
Konklusioner
Kinas ændrede kurs omkring skatterefusioner og industristøtte vil sandsynligvis drive udviklingen i retning af nyere teknologi, højere virkningsgrad og bedre udnyttelse af råvarer i både solpaneler og batterier. Større krav til rentabilitet betyder, at ineffektiv kapacitet udfases, og at de aktører, der bliver tilbage, skal være teknologisk førende.
Samtidig skal vi huske på, at Kinas fire største solcelleproducenter – eksempelvis Longi, Trina Solar, Jinko og JA Solar – rapporterede samlede tab svarende til omkring 1,54 milliarder USD i første halvdel af 2025.[7] Det er ikke bæredygtigt for hverken virksomhederne eller den kinesiske stat samtidig at drive verdens energiomstilling, udvide kapaciteten kraftigt og år efter år acceptere store tab.
I løbet af det seneste årti har Kina gennem massiv støtte til både producenter og indenlandske projekter udkonkurreret store dele af solcelle- og batteriproduktionen i resten af verden. Når man nu skruer op for kravene til rentabilitet og reducerer visse former for støtte, er det et tegn på, at sektoren modnes – og at man mener at have tilstrækkelig kontrol over værdikæderne til at kunne prioritere afkast.
De politiske dimensioner er omfattende og kan ikke behandles fuldt ud i dette indlæg, men det er vigtigt at vende tilbage til dem. Verdenspolitikken påvirker solcelle- og batterimarkedet hver dag, ikke mindst gennem spændingerne mellem Kina og USA, hvor Europa befinder sig midt imellem. Europa er i høj grad afhængig af kinesisk teknologi og komponenter i den grønne omstilling, samtidig med at man forsøger at opbygge sin egen kapacitet og mindske sårbarheden i forsyningskæderne.
For svenske installatører og slutkunder er konklusionen, at:
- Solpaneler sandsynligvis bliver lidt dyrere end de allerlaveste prisniveauer, men at de samlede omkostninger for et anlæg kun påvirkes marginalt.
- Batterier står over for en tydeligere prisstigning, drevet af genanvendelseskrav, råvareomkostninger og industripolitik.
- Investeringer i solceller og batterier er fortsat attraktive, men det bliver stadig vigtigere at følge markedsudviklingen, være proaktiv i prisfastsættelsen og være transparent over for kunden om, hvorfor priserne ændrer sig.
Referencer
[1] Ljunggren T. Årskrönika: Solcellemarkedet 2025 og trendspaning 2026. LinkedIn; 2025. Tilgængelig fra: https://www.linkedin.com/pulse/årskrönika-solcellsmarknaden-2025-och-trendspaning-2026-tim-ljunggren-oz3wf/ [2] Ljunggren T. Hvordan påvirkes svenske solcelleinstallatører af Kinas nye industripolitik? LinkedIn; 2025. Tilgængelig fra: https://www.linkedin.com/pulse/hur-påverkas-svenska-solcellsinstallatörer-av-kinas-nya-tim-ljunggren-nh0if/ [3] PV Magazine. Kina afskaffer eksportrefusion af moms på solenergi fra april. PV Magazine; 2026. Tilgængelig fra: https://www.pv-magazine.com/2026/01/09/china-to-abolish-solar-export-tax-rebates-from-april/ [4] PV Europe. Kinas tilbagerulning af refusion på solenergi varsler pressede fortjenstmargener. PV Europe; 2026. Tilgængelig fra: https://www.pveurope.eu/markets/chinas-solar-rebate-rollback-signals-squeeze-margins [5] Dagens industri. Råvarepriser – aluminium, sølv og kobber (XAGUSD m.fl.). Dagens industri; 2026. Tilgængelig fra: https://www.di.se/ravaror/xagusd-4606817/ [6] Ljunggren T. Batteriforordningen og genanvendelse af stationære energilagre. LinkedIn; 2025. Tilgængelig fra: https://www.linkedin.com/pulse/batteriförordningen-och-återvinning-av-stationära-tim-ljunggren-q49kf/ [7] PV Tech. Kinas fire største solcelleproducenter lider tab på 1,54 milliarder US$ i første halvår af 2025. PV Tech; 2025. Tilgængelig fra: https://www.pv-tech.org/chinas-top-four-solar-manufacturers-suffer-1-54-billion-losses-h1-2025/Har du brug for hjælp til at finde det rigtige?
Vi ved, at det ikke altid er nemt at vide, hvilket produkt eller hvilken løsning der passer bedst. Uanset om du har spørgsmål om vores sortiment, har brug for vejledning eller gerne vil have hjælp til at finde en løsning, der passer til netop dine behov, er vi her for dig. Med vores viden og erfaring hjælper vi dig med at træffe det rigtige valg.
Relaterede indlæg
Senergia får en langsigtet og økonomisk stærk hovedaktionær
Senergias kommende administrerende direktør Tim Ljunggren – Det er nu, fremtidens energibranche formes