Årskronik: Solcellemarkedet 2025 og trendspaning 2026
Introduktion
Solcelleåret 2025 er slut, og vi opsummerer året i denne årskronik. Året blev ikke den genrejsning, som mange håbede på efter den turbulente periode med ekstremt høje elpriser, pandemieffekter og eksploderende materialeomkostninger. I stedet fortsatte markedet med at falde, og nedgangen ender på -40 % i antallet af tilsluttede anlæg sammenlignet med året før. Men set med mine solcelleøjne var 2025 alligevel et vigtigt år – et år, hvor branchen fortsat modnedes, forretningsmodeller blev cementeret, og batteriforretningen overtog som det vigtigste produkt for vores kunder.
Solcellebranchen lider stadig under efterdønningerne efter rekordårene frem til 2023 (og dele af 2024). Det var en periode, hvor branchen blev fordoblet hvert år, og tilstrømningen af både kunder og nye installatører på det svenske solenergimarked kendte ingen grænser. Tilbagebetalingsberegninger, der byggede på at tjene penge, sælge kWh og profitere på markedet for systemydelser, resulterede ikke bare i beregninger, der var for gode til at være sande. De rammer branchen i dag, hvor synet på branchen som helhed har fået et knæk.
Den politiske debat er fortsat præget af en diskussion om forskellige energikilder (eller næsten kun én energikilde: atomkraft). Politikken har helt mistet fremdriften i den grønne omstilling, samtidig med at energiomstillingen i verden fortsætter. 2025 bliver et nyt rekordår, men Sverige sakker bagud.
Samtidig udfases flere støtteordninger for solenergi. Fra og med 2026-01-01 forsvinder det såkaldte 60-ørefradrag, hvilket betyder, at man ikke længere får overbetalt for at sælge og eksportere strøm til nettet, og solenergien bliver dermed mere markedsmæssig på linje med øvrige energikilder. Det bidrager til, at batterier og egetforbrug bliver endnu mere rentable og får en tydeligere rolle i at opnå den bedst mulige økonomi for anlægget.
Solenergibranchen holder aldrig op med at overraske. Den er konstant under forandring, og det engelske udtryk ”The Solar Coaster” beskriver branchen fantastisk godt: Den bevæger sig hele tiden, udvikler sig og byder på overraskelser. Året 2025 var ingen undtagelse!
År 2025 i bakspejlet
Når vi gør status over 2025, ser vi en fortsat stigning i antallet af solcelleanlæg i Sverige, men med en tydelig ændring i karakter. Væksttempoet aftog sammenlignet med de mest intense år, men den installerede kapacitet fortsatte med at vokse, og solceller cementerede deres rolle som en naturlig del af Sveriges energimiks. Solenergien udgør nu i alt ca. 5 GW og står for ca. 3 % af vores energimiks.
Segmenterne bevægede sig i forskellige retninger. Villamarkedet var mere afventende end i rekordårene, presset af lav BNP-vækst, høj arbejdsløshed og lave elpriser. Samtidig voksede interessen for at supplere eksisterende solcelleanlæg med batterier og intelligent styring – eftermonteringsmarkedet blev en stadig vigtigere drivkraft for branchen.
På den kommercielle side sås tydelige forandringer, hvor nye installationer af solcelleanlæg er aftaget trods rekordlave priser på solpaneler og batterier. Frem mod 2026 vil Kina, som står for ca. 95 % af verdensproduktionen, reducere sin eksportrabat, hvilket vil drive priserne op. Fra statsligt hold er man begyndt at manipulere priserne på solcellemarkedet ligesom OPEC for ikke at belaste kinesiske producenter yderligere, som sælger under produktionsomkostningerne.
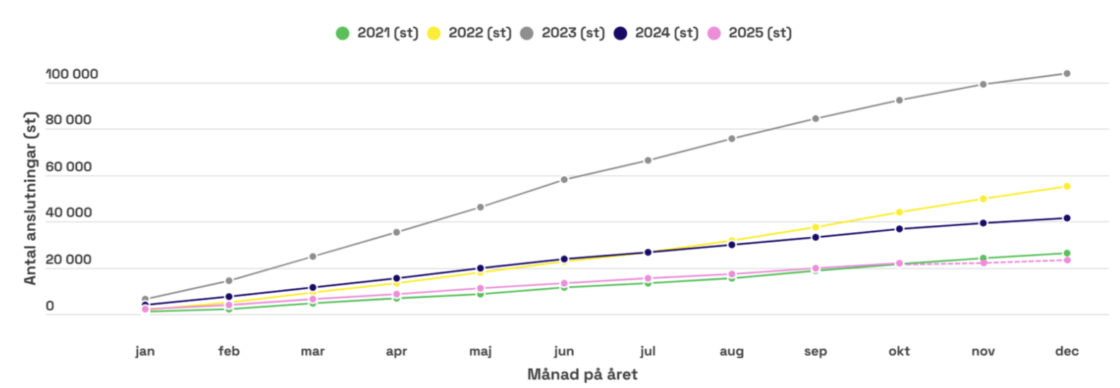
Ser man på antallet af installerede solcelleanlæg år for år, ser man tydeligt det enorme boom på solcellemarkedet og væksten i 2022 og 2023 samt de efterdønninger, der ramte branchen i 2024 og fortsatte i 2025. De foreløbige markedstal for 2025 viser, at ca. 25.000 solcelleanlæg er blevet tilsluttet det svenske elsystem.
| År | Antal anlæg | Ændring (antal) | Ændring (%) |
|---|---|---|---|
| 2021 | 26 539 | – | – |
| 2022 | 55 329 | 28 790 | 108% |
| 2023 | 103 939 | 48 610 | 88% |
| 2024 | 41 395 | −62 544 | −60% |
| 2025e | 25 000 | −16 395 | −40% |
Hvis man ser på tilsluttede solcelleanlæg over tid, kan man se, at installationstakten mere eller mindre har været konstant de seneste 12-14 måneder. Det svarer til omkring 2.000 tilslutninger om måneden, hvilket giver en årlig volumen på omkring det, der blev nævnt i tabellen ovenfor, ca. 25.000.
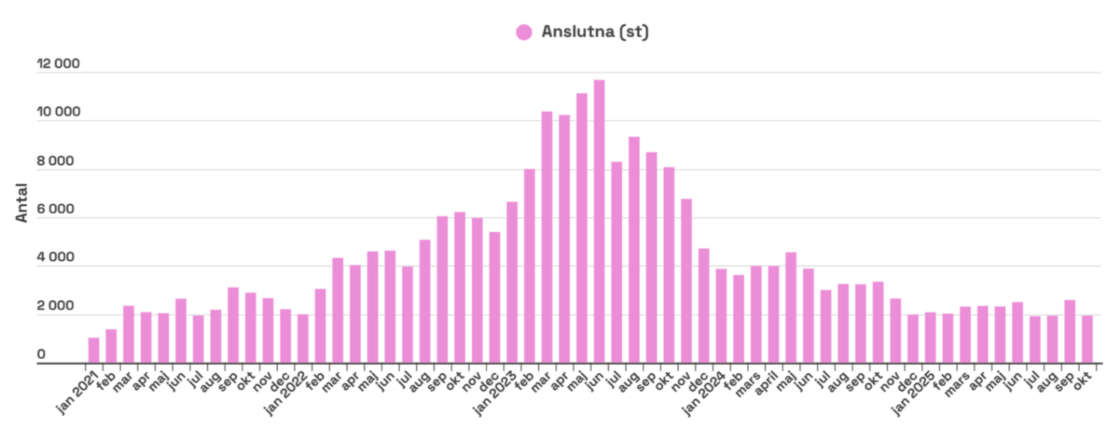
Ser man på dataene for antallet af tilslutninger og sammenligner forskellige år, kan man se, at 2025 er et marginalt dårligere år end 2021, og at rekordåret 2023 naturligvis skiller sig ud.
Samtidig er det ikke til at lukke øjnene for, at situationen i branchen i 2025 var alvorlig for mange aktører. Affärsvärlden beskriver, hvordan en tydelig konkursbølge har skyllet gennem solcellesegmentet, efterhånden som efterspørgslen er normaliseret, og marginerne er blevet presset, med stadig flere virksomheder, der ikke kan klare kombinationen af lavere volumener, højere renter og hårdere konkurrence [5]. Flere oversigter over solcellevirksomheder, der gik konkurs i 2025, gør det tydeligt, at branchen ikke kun gennemgår en teknisk omstilling, men også en strukturel udrensning, hvor svage forretningsmodeller bliver slået ud.
| År | Antal anlæg | Ændring (antal) | Ændring (%) |
|---|---|---|---|
| 2021 | 26 539 | – | – |
| 2022 | 55 329 | 28 790 | 108% |
| 2023 | 103 939 | 48 610 | 88% |
| 2024 | 41 395 | −62 544 | −60% |
| 2025e | 25 000 | −16 395 | −40% |
For kunderne betyder det et større behov for at vælge stabile, langsigtede leverandører – og for os i branchen er det en påmindelse om, at bæredygtighed også handler om økonomi og forretningsdisciplin, ikke kun om kilowattimer og ampere.
Vigtige milepæle & begivenheder i 2025
Flere ting skilte sig ud i løbet af året:
Eftermarkedet trådte frem.
En stor del af forretningen flyttede fra nyinstallation til opgradering. Batterier, nye vekselrettere og opkoblede EMS-systemer blev installeret i allerede eksisterende solcelleanlæg. For installatørleddet betød det nye indtægtsstrømme, tættere kundekontakt og større teknisk kompleksitet. At supplere den allerede eksisterende kundebase med batteriinstallationer blev branchens vigtigste indtægtskilde i 2025.
Kunden blev mere vidende.
Hvor dialogen tidligere ofte handlede om “Hvor hurtigt tjener jeg det her ind?” stillede kunderne i 2025 spørgsmål om belastningskurver, effektbetaling, fremtidig regulering af elnettet, VPP-indtægter og cybersikkerhed. Det stillede høje krav til os i branchen – den, der ikke kan forklare helheden, risikerer at blive holdt uden for forretningen. I dag er det en betydeligt mere kompliceret forretning at være installatør, da man snarere bliver kundens smart home-konsulent end solcelleinstallatør.
Teknologien tog et skridt fremad.
Nye generationer af batterier, vekselrettere og EMS gjorde det lettere at styre energistrømme, optimere både i forhold til pris og klimaeffekt samt forberede anlæg til aggregering i virtuelle kraftværker. Cloudbaserede platforme, mere åbne API’er og bedre data gjorde det muligt at bygge løsninger, som for bare få år siden ville have krævet specialudviklede systemer.
Batteripriserne fortsatte med at falde.
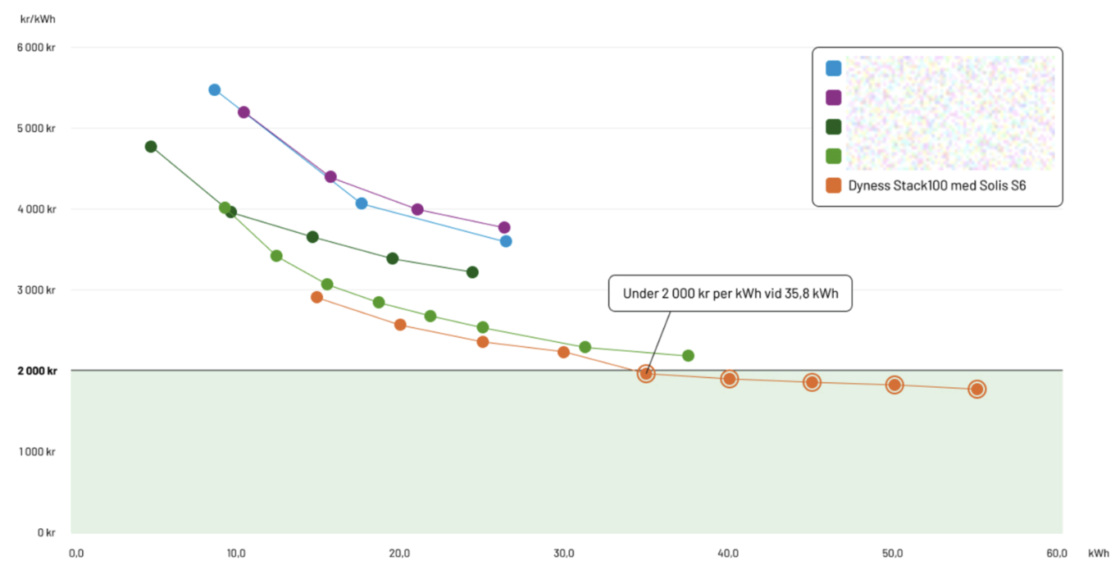
Da Senergias kunde foretog en benchmark af batterimarkedet, kunne vi konstatere, at vi leverer markedets mest omkostningseffektive system via vores leverandører Solis og Dyness. Kombineret med en stærk lancering af eksterne EMS-systemer såsom Enequi og Tibber kunne vores pakkeløsning blive meget attraktiv for installatører og slutkunder. Det, vi ser nu, er, at batteripriserne kom under den magiske grænse på 2.000 kr./kWh, hvor prisen også inkluderede en ny vekselretter og installation (inkl. moms). Grafen viser to vigtige tendenser:
- De billigste batterisystemer er nu blevet så billige, at et batteri på 15 kWh koster ca. 45.000 kr. i absolutte tal.
- De største systemer vokser takket være en lavere pris pr. kWh. Det betyder, at systemerne bliver større, og at gennemsnitsbatteriet i dag er på mellem 20 og 30 kWh og vil vokse i fremtiden
Vejrmåler forud for 2026 – drivkræfter og modvinde
Når vi ser frem mod 2026, står det klart, at branchen befinder sig midt i en kamp mellem stærke drivkræfter og tunge modvinde.
På plussiden har vi først og fremmest, at det grønne skattefradrag ligger fast for 2026 med 50 % for batterier og 15 % for solceller. Det giver en forudsigelighed, som kunderne værdsætter højt, og betyder, at beregningerne for batterier ofte er betydeligt mere attraktive end for blot nogle få år siden. Sammen med et stærkt retrofitmarked betyder det, at mange villaejere og ejendomsejere, der allerede har solceller, nu ser deres chance for at tage det næste skridt og tilføje energilagring og mere avanceret styring. Som villaejer bør man tænke sig grundigt om, hvis man tror, at støtten vil vare evigt eller blive udfaset (ja, støtten synger på sidste vers, og frem mod 2027 tror jeg personligt på et støtteniveau på 30 % eller alternativt en fuldstændig udfasning af batteristøtten).
En anden tydelig styrke er den høje tekniske kompetence i den svenske solcelle- og batteribranche. Installatører, grossister og systemleverandører bevæger sig hurtigt op ad kompetencekurven – fra at «sætte paneler op» til at designe komplette energisystemer. Det ses ikke mindst i den voksende interesse for EMS (Energy Management Systems) og VPP (Virtual Power Plants), hvor mange aktører nu begynder at forstå forretningsmodellerne bag fleksibilitet, systemydelser og aggregering.
Det, der taler imod VPP og systemydelser, er, at elnetselskaberne mangler modeller for at integrere batterier i deres elnet, fordi de straffer batterier med effekttariffer, når batterierne vil deltage på markederne for systemydelser og støtte det nordiske elsystem. Denne type «at give med den ene hånd og tage med den anden» er noget, de mange solcelle- og batteriejere ikke vil finde sig i, og den er suboptimal set ud fra et samfundsperspektiv og med hensyn til udnyttelsen af elnettet.
Samtidig er modvindene reelle. Lav BNP-vækst, lavt tempo i nybyggeriet og høj arbejdsløshed slår direkte igennem på investeringsviljen, både hos forbrugerne og virksomhederne. Lave energipriser dæmper følelsen af et akut behov – elregningen skræmmer ikke længere på samme måde som under kriseårene – og den høje opsparingskvote betyder, at mange husholdninger vælger at «sidde stille i båden» i stedet for at foretage større investeringer.
Dertil kommer de kraftigt forhøjede afgifter fra El-Kretsen på batterier, som begynder at gælde fra og med 1. januar 2026, hvilket forringer beregningen for energilagring, hvis ikke prispresset på hardware fortsætter i samme tempo. Afgifterne rammer især større systemer og kommercielle installationer, hvor batterivolumenerne er betydelige, og risikerer at bremse udvidelsesplaner og udskyde investeringer [4].
Læg dertil, at vigtige EU-regler som EPBD ikke forventes at få fuld gennemslagskraft før omkring 2027. Det betyder, at nogle af de langsigtet stærke drivkræfter – krav om energieffektivisering, vedvarende energi i bygninger og bedre klassificering af ejendomme – stadig ligger nogle år ude i fremtiden. 2026 risikerer derfor at blive endnu et «mellemår», hvor de, der tør tænke langsigtet, positionerer sig, mens de mere kortsigtede aktører vælger at afvente.
For mig er konklusionen klar: Sammenlignet med de seneste års prisdrevne marked bliver 2026 mere strategi end panik. Den, der kan kombinere teknisk ekspertise, økonomisk forståelse og god rådgivning, vil stå stærkt – trods den makroøkonomiske modvind.
Tendenser i 2026
Åben arkitektur bliver standard, ikke undtagelsen
En af de største tendenser frem mod 2026 er udviklingen hen imod åbne systemer mellem invertere, batterier og EMS. I stedet for lukkede, proprietære økosystemer ser vi nu, hvordan invertere og batterier designes til at kommunikere med hinanden via åbne grænseflader og standardiserede protokoller.
I en artikel på Senergias teknikblog beskrev jeg, hvordan solenergisystemer med åben arkitektur giver installatøren en helt anden frihed til at kombinere inverter, batteri og styringssystem til den løsning, der passer bedst til kundens behov [1]. Denne udvikling accelererer i 2026. Installatører vil kunne vælge det rette batteri til den rette anvendelse – backup, kapning af effekttoppe, systemydelser, V2X osv. – uden at blive låst fast i et økosystem, hvor hver komponent skal komme fra samme producent.
For slutbrugeren betyder det bedre fremtidssikring. Et åbent system kan udbygges, opgraderes og integreres med nye tjenester, i stedet for at skulle udskiftes i sin helhed, når behovene ændrer sig, men først og fremmest får man et system, hvor man ikke låser sin kunde fast.
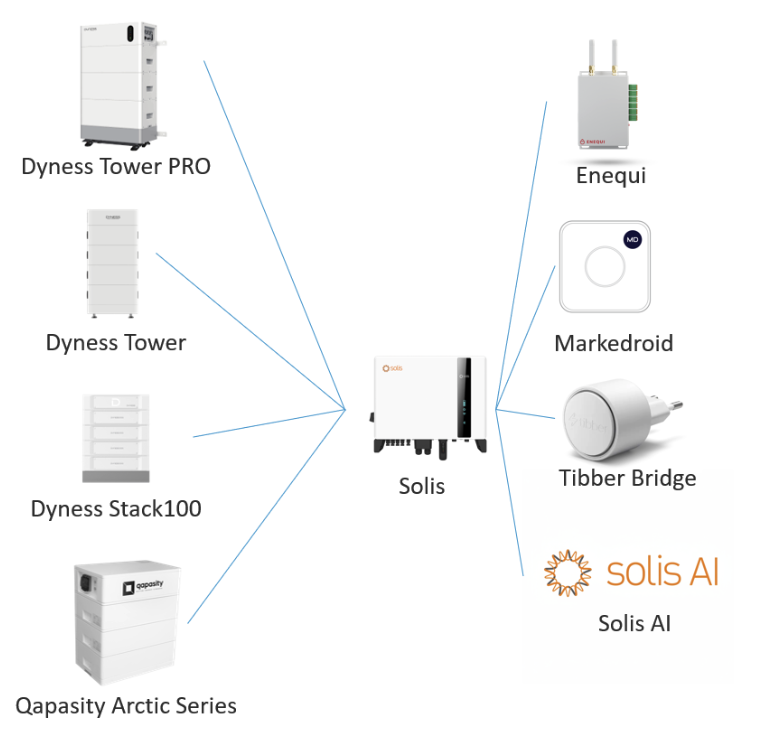
Et konkret eksempel på kraften i åben arkitektur er, hvordan Tibber Bridge på kort tid er blevet en ekstremt populær løsning til at gøre batteriet intelligent. Ved at forbinde opladning af elbiler, batteristyring og varmestyring med systemydelser som Grid Rewards kan husstanden udnytte sin fleksibilitet fuldt ud og samtidig få betaling for at hjælpe elsystemet. I praksis betyder det, at den samme åbne grænseflade, som giver installatøren frihed, også giver slutkunden mulighed for at kombinere komfort, lavere omkostninger og nye indtægtsstrømme i ét og samme økosystem.
Lønsomhed og kvalitet som spørgsmål om overlevelse
2026 bliver også året, hvor branchen tvinges til at tage et skridt tilbage og for alvor revurdere sit syn på lønsomhed og kvalitet. De seneste års vækst for enhver pris kan ikke længere forsvares. Det kommer til at koste – i form af virksomheder, der forsvinder, konsolidering og en smertefuld udrensning blandt aktører, der ikke formår at levere en bæredygtig lønsomhed. Samtidig er dette helt nødvendigt, hvis solcelle- og batteribranchen skal blive sund på lang sigt. Iværksætteri, virksomhedsledelse og forretningssans skal have et mere langsigtet perspektiv, være mere professionelle og være bedre forankret i sunde marginer, robuste leveringsforpligtelser og høj kvalitet i alle led.
EMS og VPP flytter op i skyen
Den næste tydelige tendens er, at EMS- og VPP-løsninger i stadig større udstrækning flytter op i skyen. Lokal styring vil fortsat være der – ikke mindst for at sikre drift, hvis forbindelsen afbrydes – men intelligensen, analysen og optimeringen foregår stadig oftere på cloudbaserede platforme.
Det åbner for en helt ny generation af energitjenester: dynamisk optimering efter timepriser og effekt, aggregerede systemydelser, intelligent opladning af elbiler og koordinering mellem flere ejendomme eller anlæg [2]. For installatøren betyder det et tættere samarbejde med softwareleverandører og energiserviceselskaber, og for kunden betyder det, at »solceller med batteri« forvandles til en opkoblet energitjeneste snarere end et selvstændigt produkt.
Batterier når drømmegrænsen på under 2.000 kr./kWh
Prisniveauet for batterier fortsætter med at falde, og i 2026 ser vi, hvordan markedsledende løsninger for alvor sniger sig ned under den psykologisk vigtige grænse på 2.000 kr./kWh på systemniveau. I en tidligere sammenligning har jeg vist, hvordan Senergias batterier allerede har udmærket sig som nogle af de billigste i deres klasse, og kurven peger fortsat nedad, efterhånden som mængderne stiger, og produktionskæderne effektiviseres [3].
At komme under 2.000 kr./kWh gør mere end blot at forbedre regnestykket – det flytter batterier fra »nice to have« til et must, og i dag installeres der batterier i 99 % af alle villaanlæg. Når skattefradraget på 50 % for batterier lægges oven i de faldende priser, bliver det svært at argumentere imod i det mindste at forberede sig på energilagring i hvert nyt anlæg.
Fremtidens batteriteknologier banker på døren
Samtidig med at nutidens litium-jernfosfatbatterier (LFP) dominerer markedet, begynder næste generations teknologier at gøre deres indtog. Semi-solid-state-løsninger, som for eksempel dem fra qapasity, er et tydeligt eksempel på, hvordan udviklingen går videre.
Fordelene ved semi-solid state er flere:
- Større sikkerhed, fordi den semi-solide elektrolyt mindsker risikoen for lækage og termisk løbskhed sammenlignet med klassiske flydende elektrolytter.
- Bedre temperaturydelse, hvor cellerne kan fungere mere stabilt over et bredere temperaturområde, hvilket er særligt interessant i nordisk klima med store temperaturudsving.
- Potentielt højere energitæthed, hvilket på sigt kan give mere lagret energi pr. installeret kvadratmeter eller pr. kilo – vigtigt både i trange teknikrum i ejendomme og til mobile anvendelser.
2026 bliver sandsynligvis ikke året, hvor semi-solid state overtager markedet, men det bliver året, hvor teknologien går fra »fremtidssnak« til at slå solidt igennem i både små og store systemer.
V2X begynder for alvor at slå igennem
En anden tendens, der tydeligt tager form, er V2X – muligheden for at bruge elbilen som en aktiv del af energisystemet. Hidtil har meget af diskussionen handlet om potentiale, men 2026 kan blive året, hvor V2X går fra PowerPoint til praksis.
Ferroamps V2X-klare ladere er i løbet af 2025 begyndt at blive leveret til markedet i mindre skala, hvilket har givet de første konkrete erfaringer med, hvordan køretøjer kan integreres i ejendommens energisystem og på sigt i VPP-løsninger. Kombinationen af solceller, batteri, EMS og V2X skaber en helt ny form for fleksibilitet, hvor bilen ikke kun er et forbrug – men også en ressource.
Efterhånden som både hardware og regler gradvist bliver mere modne, åbnes der mulighed for, at ejendomsejere, virksomheder og privatpersoner kan bruge deres elbiler til effektudjævning, backup og systemydelser. 2026 kan derfor meget vel blive året, hvor V2X holder op med at være et fremtidsbegreb og i stedet bliver en konkret del af energistrategien for de mest fremsynede aktører
2025 for Senergia
Da store dele af markedet forsvandt i 2024, lagde Senergia strategien om både på produktsiden og internt. I begyndelsen af 2025 lancerede Senergia invertere fra verdens tredjestørste inverterproducent Solis og batterier fra Dyness. Det var en bevidst strategi for at bevæge os mod en åben arkitektur på batteri- og EMS-siden og opbygge et fleksibelt økosystem for os, vores kunder og vores slutkunder. Vi integrerede batterierne fra Dyness med Ferroamp og pressede systemomkostningerne ned gennem stordriftsfordele. I løbet af foråret lancerede SAJ sin nye All-in-one HS3, og succesen lod ikke vente på sig. Efter sommeren lancerede vi qapasity med semi-solid-state-batterier og skabte nye tilbud til vores kunder, som giver dem konkurrencemæssige fordele.
Vi konsoliderede vores udvalg af solpaneler. Når 2026 begynder, kan du tælle alle Senergias forskellige solpaneler på lager på én hånd. En bevidst strategi for at gøre det enklere for dig som kunde og opretholde stabile lagerniveauer for vores storsælgere.
Internt rykkede Senergia frem, med flere medarbejdere i kundevendte roller, flere udekørende sælgere og øget tilstedeværelse hos vores kunder. Vi tror fuldt og fast på fysisk tilstedeværelse, og på at vi skal tage ud og drikke kaffe hos vores kunder. Det opbygger ikke kun relationer, men giver os også mulighed for at demonstrere både teknologi og viden.
Senergias andet fokusområde i løbet af året var vores tekniske support, som fortsat holder en meget høj standard. I dag kan man både chatte og ringe til supporten, og vi fungerer som first-line-support for vores kunder, når de har brug for hjælp eller støtte i deres forretning. Vi ser, at mange har skåret denne service væk og efterladt installatøren på bar bund.
I løbet af året lancerede Senergia en opgraderet version af sit digitale projekteringsværktøj Senergia Planner. Nu kan du som installatør foretage alle beregninger ét sted og bestille komplette systemer uden at mangle en eneste skrue, samtidig med at al dokumentation er inkluderet. Digitaliseringen er noget, vi vil fortsætte med at udvikle. Vi har flere nyheder på vej!
Vi har også skiftet lagerlokaler i løbet af året. Det skete midt i nogle intense uger på salgssiden, men flytningen blev gennemført uden at påvirke kunderne. Vi holder fortsat til i Jönköping og har nu et endnu bedre tilpasset lager med flere nye muligheder inden for vores logistiktjenester til dig som kunde.
Senergia rykkede frem i 2025, både som branchens vidensbærer og serviceorganisation. I dag arbejder halvdelen af medarbejderne hos Senergia i kundevendte roller med salg, teknisk support, e-handel og supply chain. Vi tror fortsat på fysiske kundemøder, og på at vi stadig skal være tæt på installatørerne på markedet.
Afslutning
2026 ser ud til at blive året, hvor systemperspektivet for alvor slår igennem. Solcellerne er ikke længere stjernen på scenen – nu deler de rampelyset med batterier, EMS, VPP og V2X.
Makroøkonomisk modvind, lave elpriser og sent indførte EU-regler betyder, at markedet ikke eksploderer af sig selv. Men det er netop i den type situationer, at de langsigtede vindere tager form. De kunder, der tør investere strategisk, og de aktører, der påtager sig rollen som vidensbærere og systempartnere, lægger grundlaget for den næste store ekspansionsbølge.
Personligt er følelsen efter solcelleåret 2025 en blanding af ydmyghed og optimisme. Branchen er mere kompleks end nogensinde, men også mere spændende. Vi står ikke længere kun for vedvarende energi – vi skaber fleksibilitet, robusthed og intelligens i energisystemet.
Og når vi om nogle år ser tilbage, tror jeg, at vi vil betragte 2025–2026 som perioden, hvor solceller gik fra at være et produkt til at blive en platform. En platform for energitjenester, nye forretningsmodeller og et elsystem, der faktisk kan håndtere både elektrificering og klimamål. Det er den rejse, jeg gerne vil være med til at drive videre.
Om forfatteren:
Tim Ljunggren er en af grundlæggerne af Senergia og er uddannet civilingeniør i elkraftteknik fra KTH og har en bachelorgrad i økonomi fra SU. Tim er en flittig foredragsholder og underviser i branchen og har skrevet to håndbøger. I 2022-2024 var han medlem af Svensk Solenergis Tekniska Kommitté og blev i 2024 valgt ind i brancheforeningen Svensk Solenergis bestyrelse.
Referencer
[1] Ljunggren T. Solenergisystem med åben arkitektur – fremtidens fleksible energiløsning. Senergia Teknikblogg. Læs mere her [2] Ljunggren T. Sammenligning af EMS – styring af fremtidens energisystem. Senergia Teknikblogg. Læs mere her [3] Ljunggren T. Senergias batterier kåret som de billigste. LinkedIn. Læs mere her [4] Senergia. El-Kretsen indfører nye afgifter på batterier. Læs mere her [5] Sandström J. Mørke skyer over solceller – konkursbølgen tager til. Affärsvärlden. Læs mere herHar du brug for hjælp til at finde det rigtige?
Vi ved, at det ikke altid er nemt at vide, hvilket produkt eller hvilken løsning der passer bedst. Uanset om du har spørgsmål til vores sortiment, har brug for vejledning eller ønsker hjælp til at finde en løsning, der passer til netop dine behov, er vi her for dig. Med vores viden og erfaring hjælper vi dig med at træffe det rigtige valg.
Relaterede indlæg
Senergia får en langsigtet og økonomisk stærk hovedaktionær
Senergias kommende administrerende direktør Tim Ljunggren – Det er nu, fremtidens energibranche formes